
Primero, dos conceptos clave
Para entender el reporte conviene distinguir dos productos. El concentrado de cobre es el material que sale de la mina tras una primera etapa de procesamiento; todavía debe fundirse y refinarse para llegar al cobre metálico. La fundición es justamente ese paso siguiente: el proceso a alta temperatura que separa el cobre de las impurezas para producir cobre fundido, que luego se refina.
En otras palabras, exportar concentrado es vender el mineral «a medio procesar»; fundir y refinar en el país es quedarse con una parte mayor de la cadena de valor. Ese es el nudo del debate que aborda el estudio.
La paradoja: líder en mina, en retirada en fundición
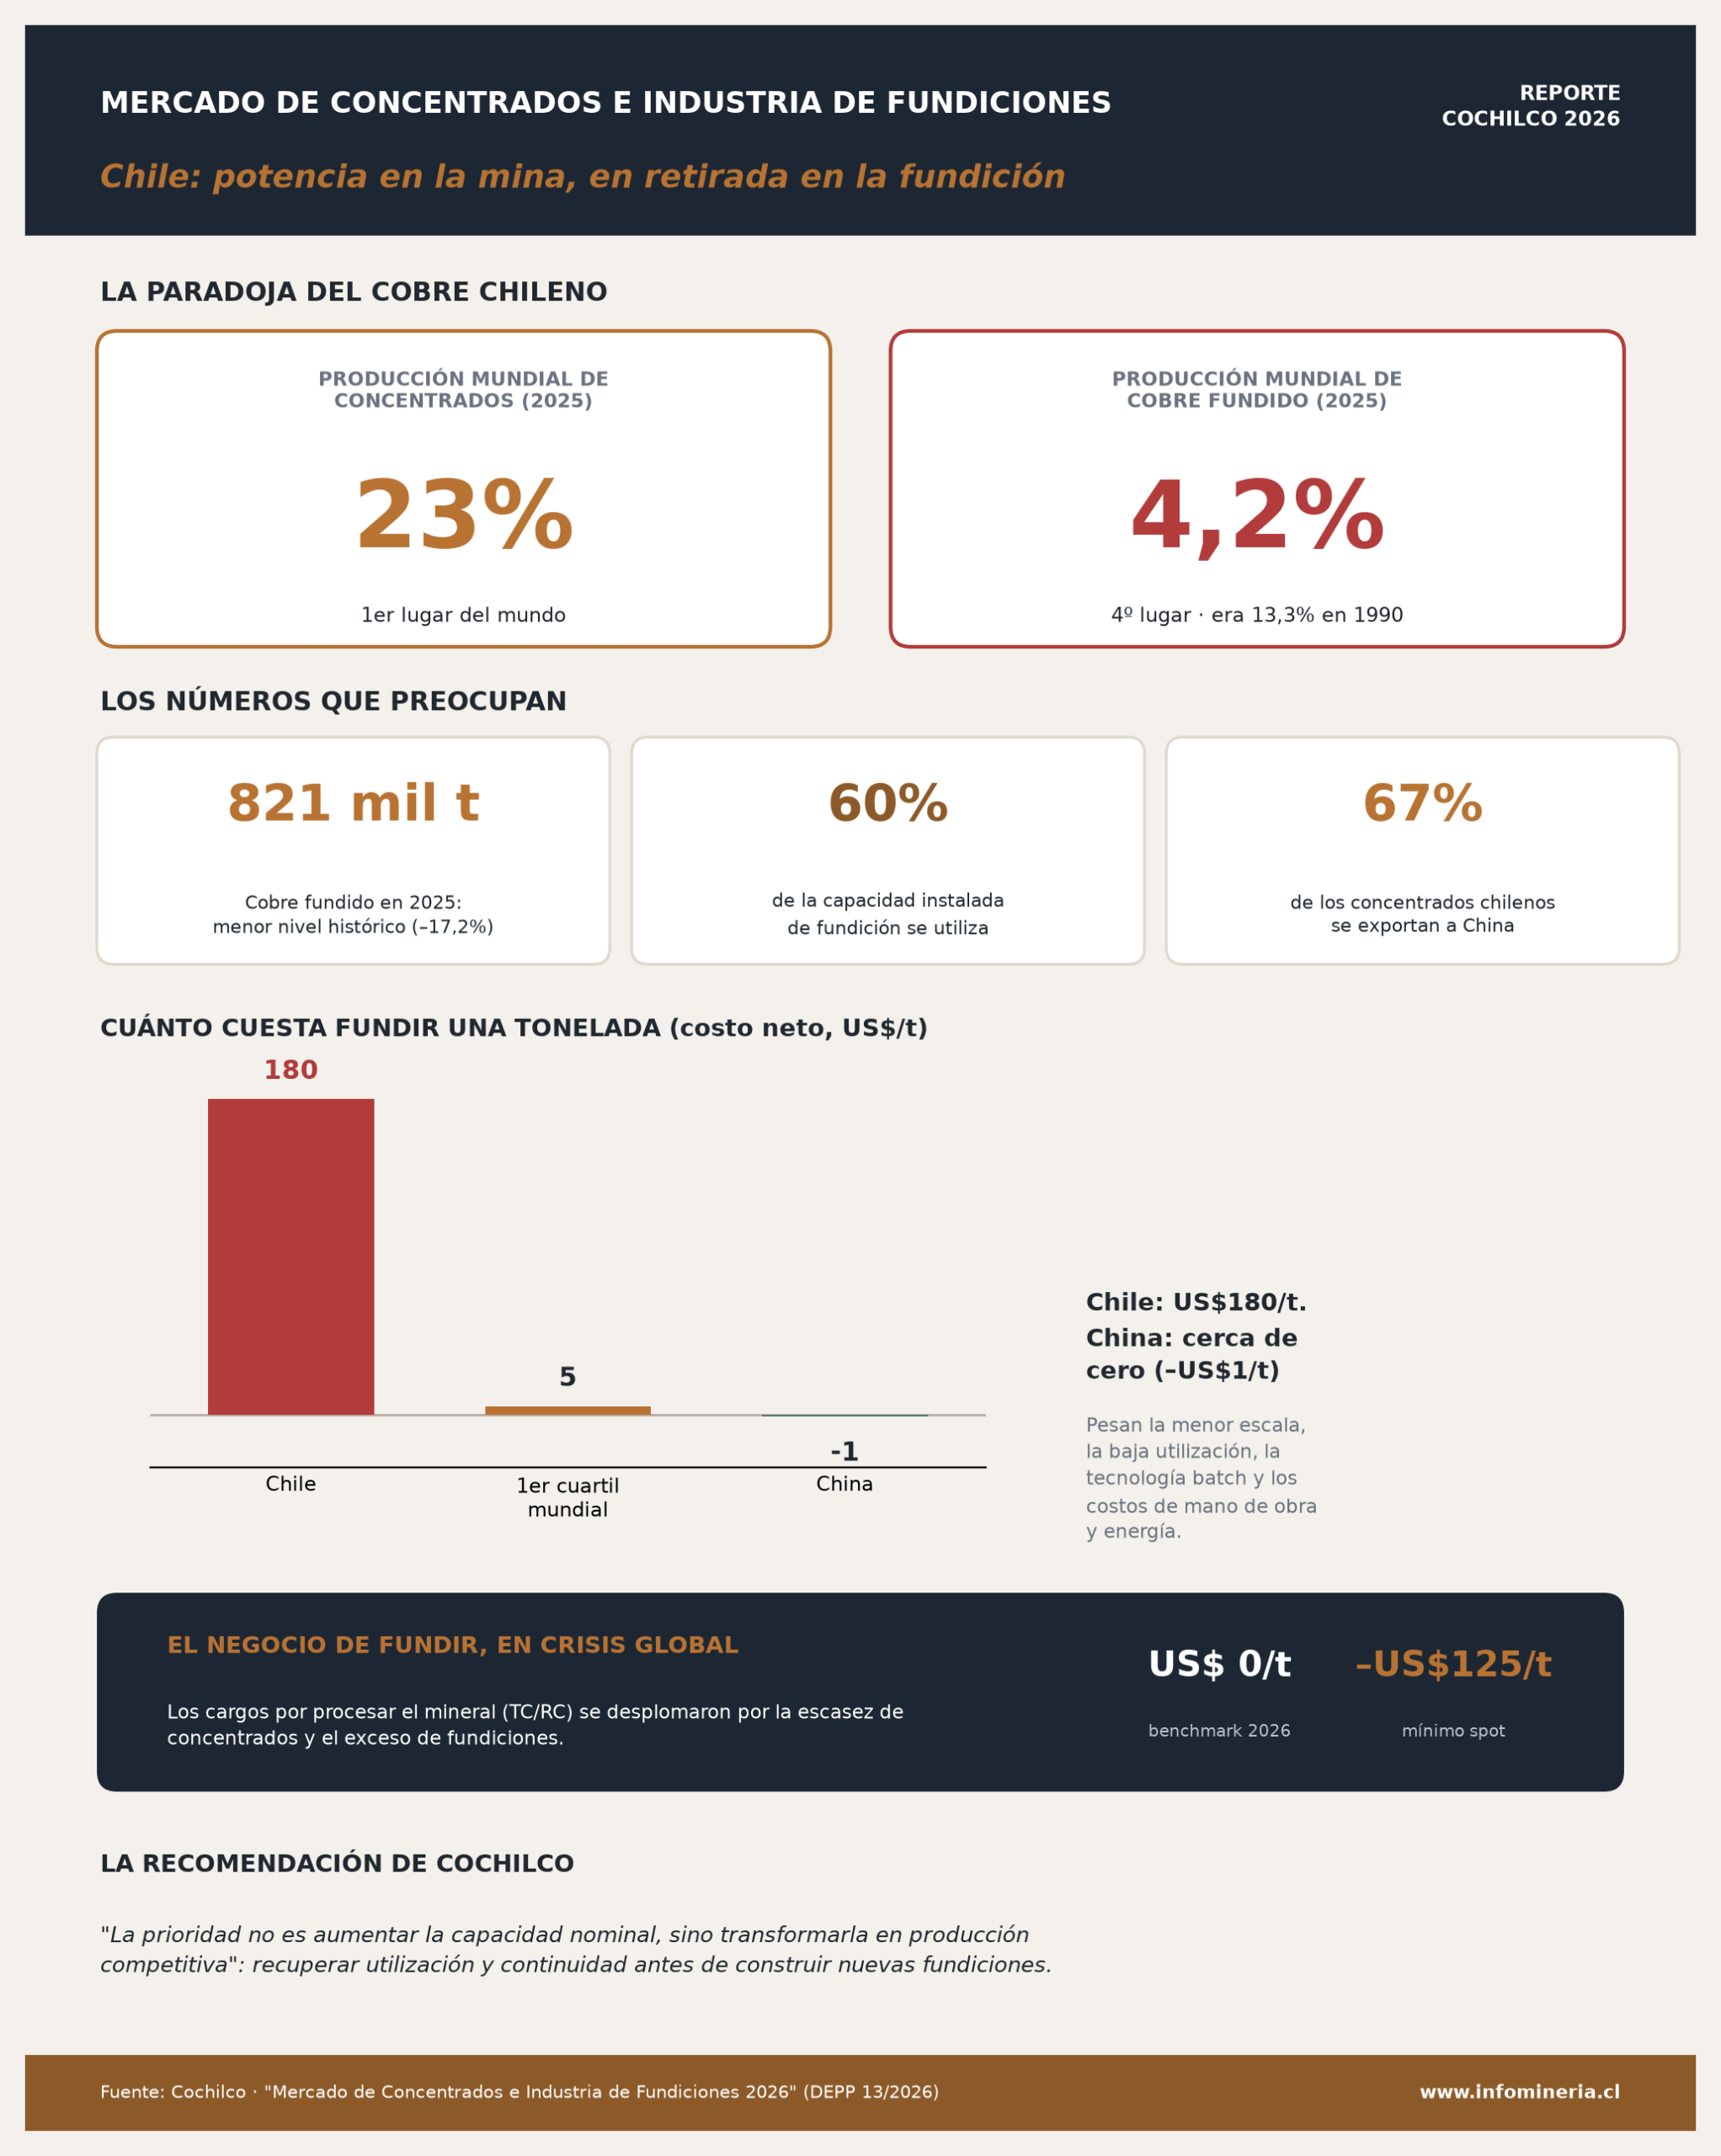
Los números muestran las dos caras de Chile. En 2025 el país aportó cerca del 23% de la producción mundial de concentrados, manteniéndose como el mayor productor del planeta.
Pero en la fundición ocurre lo contrario. La producción chilena de cobre fundido cayó a unas 821 mil toneladas, su menor nivel histórico, con un retroceso de 17,2% en un solo año. Con eso, la participación de Chile en el cobre fundido mundial bajó a 4,2%, muy lejos del 13,3% que tenía en 1990, y el país descendió al cuarto lugar del ranking. En el mismo período, China pasó a concentrar prácticamente la mitad del cobre fundido del mundo.
El 60% de la capacidad: la oportunidad que Chile no aprovecha
Un dato resume el diagnóstico de Cochilco. Chile tiene alrededor de 5,44 millones de toneladas anuales de capacidad para tratar concentrados —la mayor de América Latina y la tercera entre los países analizados—, pero utiliza solo cerca del 60% de esa capacidad instalada.
Es decir, el problema no es principalmente falta de plantas, sino que las que existen operan a media máquina. Por eso el reporte insiste en que la oportunidad inmediata es recuperar continuidad operacional y volumen tratado antes de comprometer nuevas expansiones. Las fundiciones chilenas son Caletones y Potrerillos (que usan el Convertidor Teniente), Chuquicamata, Altonorte y Chagres.
Dos de cada tres toneladas van a China
El estudio también advierte sobre una fuerte dependencia comercial. En 2025, cerca de dos tercios (67%) de los concentrados chilenos se destinaron a China. Esa relación le da a Chile acceso al principal polo mundial de fundición, pero también lo deja más expuesto a los cambios en la demanda, las políticas industriales y las condiciones contractuales de ese país.
En los refinados el mapa es distinto: Estados Unidos pasó a ser el principal destino del cobre refinado chileno en 2025 (42%), en parte por la anticipación a posibles aranceles.
El negocio de fundir está en crisis en todo el mundo
Más allá de Chile, el reporte describe una tensión global. Al haber escasez de concentrados y, a la vez, más fundiciones compitiendo por ellos, los llamados TC/RC (cargos de tratamiento y refinación, la tarifa que cobra la fundición por procesar el concentrado) se desplomaron. En el mercado spot —el de operaciones inmediatas— llegaron a cero e incluso a terreno negativo, con un mínimo de unos -125 dólares por tonelada. El benchmark anual, la referencia que se pactaba a comienzos de año, se acordó en 0 dólares por tonelada para 2026, algo inédito.
Como consecuencia, la industria está migrando desde ese contrato fijo anual hacia fórmulas híbridas que se ajustan al mercado e incorporan un «precio piso». Un ejemplo citado es el acuerdo entre Antofagasta Minerals y un grupo de fundiciones chinas, de junio de 2026.
Por qué Chile es menos competitivo
El reporte reconoce una fortaleza de Chile: procesa concentrados de alta ley —es decir, con mayor concentración de cobre— y mantiene márgenes positivos. Pero esos márgenes son estrechos frente a los referentes asiáticos, y la brecha se explica por los costos.
El costo neto de una fundición chilena llega a unos 180 dólares por tonelada de concentrado, frente a niveles cercanos a cero en China. Pesan la menor escala, los procesos discontinuos (la tecnología batch del Convertidor Teniente, frente a la tecnología Flash continua que domina en el mundo), y mayores costos de mano de obra, energía y mantenimiento.
Una carta a favor: el ácido sulfúrico, un subproducto de la fundición cada vez más valioso para sostener los márgenes. Chile tiene ventaja porque está cerca de las operaciones que lo consumen para lixiviar mineral.
Qué recomienda Cochilco
El mensaje de fondo del reporte es que Chile posee concentrados de alta ley, capacidad instalada y ventajas logísticas, pero mantiene baja utilización, costos elevados y una participación decreciente en cobre fundido. Por eso, plantea que la prioridad «no es aumentar capacidad nominal, sino transformarla en producción competitiva»: recuperar utilización y continuidad, controlar costos, capturar el máximo valor del ácido y los metales asociados, y evaluar con criterios técnicos cualquier modernización o nueva fundición.
Consulta el reporte original >>