
La transición energética, caracterizada por la creciente electrificación y el auge de tecnologías verdes como los vehículos eléctricos y las energías renovables, ha generado una presión creciente sobre la oferta de cobre refinado.
Frente a esta situación, surgió el debate sobre si este metal podría ser sustituido por materiales alternativos, especialmente con la expansión de tecnologías emergentes como el grafeno y los superconductores.
Con este panorama, el estudio más reciente de GEM Mining Consulting, “Perspectiva N°4: Sustitutos del cobre en la era de la transición energética”, concluye que la sustitución del cobre será marginal, incluso en escenarios de alta innovación tecnológica.
El análisis indica que, incluso con el avance de los sustitutos, estos no podrán satisfacer la creciente demanda del metal rojo en los próximos años.
Se señala que las alternativas al cobre, como el grafeno, el aluminio y otras, operan en nichos muy específicos, sin la capacidad de desplazar al cobre en las aplicaciones que concentran la mayor parte de su consumo mundial.
Demanda cuprífera en crecimiento acelerado
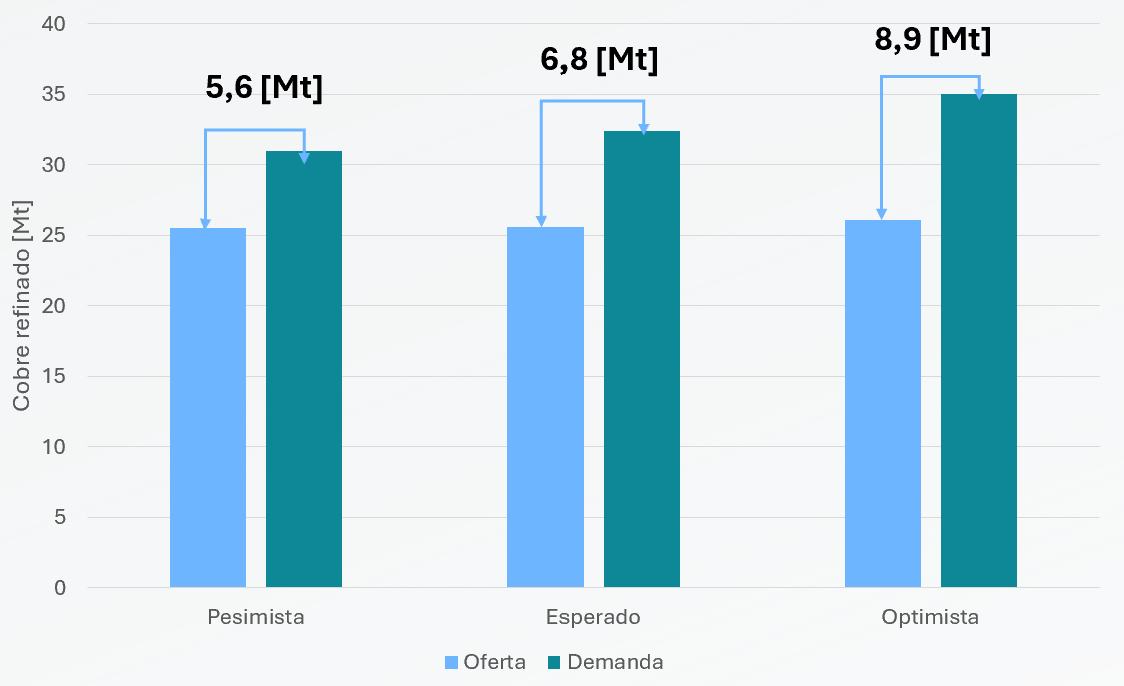
El estudio proyecta que la demanda mundial de cobre refinado podría alcanzar entre 31 y 35 millones de toneladas hacia 2035. Se indica que, en contraste, la oferta disponible, sin contar con nuevos proyectos mineros, será de entre 25,5 y 26,1 millones de toneladas, lo que generará una brecha de hasta 8,9 millones de toneladas.
Patricio Faúndez, Líder de economía en GEM y coautor de la investigación, afirmó que “El verdadero desafío para la industria no está en reemplazar el cobre, sino en aumentar la oferta global para evitar un mercado estructuralmente deficitario”.
Esto apunta a la importancia de intensificar los esfuerzos para aumentar la producción de cobre, ya que las alternativas tecnológicas seguirán siendo una solución marginal, sin la capacidad de competir con la necesidad de cobre en sectores clave.
Figura 1: Oferta y Demanda de cobre refinado al 2035 (sin considerar nuevas operaciones)
Hallazgos clave
El grafeno no sería un sustituto masivo del cobre. Aunque este compuesto presenta propiedades excepcionales como conductividad térmica hasta diez veces mayor que la del cobre y alta resistencia mecánica, su adaptación industrial sería altamente limitada.
El estudio de GEM estima que su impacto total en la demanda global de cobre refinado sería de menos del 0,5% hacia 2035, debido a su alto costo, baja disponibilidad y largos ciclos de validación industrial.
Por otro lado, los sustitutos tradicionales como el aluminio tendrían un alcance limitado. Este material ya reemplaza al cobre en líneas aéreas de transmisión eléctrica, pero se señala que no lo puede sustituir en motores, transformadores, cableado compacto ni equipos electrónicos, donde se exige mayor conductibilidad y durabilidad. Se plantea que el uso del aluminio se mantendría restringido a aplicaciones específicas sin modificar la estructura global de demanda del metal rojo.
Respecto a los sustitutos emergentes, avanzan, pero seguirían operando en nichos muy limitados. Se indica que tecnologías como los nanotubos de carbono, compuestos polímero-metal, interconexiones basadas en rutenio o cobalto, y superconductores de alta temperatura muestran avances, pero su adopción es lenta y acotada. Se expone que la mayoría de estas tecnologías se encuentran en fase piloto o pre-comercial, por lo que no impactarían significativamente el consumo mundial de cobre en las próximas décadas.
Así, se proyecta que el impacto total de la sustitución, con la inclusión de todas las tecnologías emergentes, se situaría entre el 2% y el 5% de la demanda global de cobre refinado hacia 2035, en línea con estimaciones internacionales. Se plantea que incluso en un escenario de alta sustitución, este impacto sería insuficiente para compensar la creciente necesidad de cobre derivada de la transición energética.
La verdadera amenaza: la brecha de oferta
El estudio enfatiza que el verdadero desafío para la industria no es tanto la sustitución del cobre, sino la capacidad de aumentar la oferta para satisfacer la demanda de crecimiento.
“Las alternativas existen, pero operan en los márgenes. No representan una amenaza para el rol del cobre como metal crítico de la transición energética”, señaló María Jesús Ovalle, coautora e Ingeniera de Proyecto en GEM.
Se indica que la electrificación masiva que exige la transición energética requiere un volumen de cobre que no se puede sustituir por materiales alternativos, especialmente en aplicaciones esenciales como las redes eléctricas, vehículos eléctricos, energías renovables y sistemas industriales.
El impacto marginal de los sustitutos
El texto refuerza que, mientras las tecnologías emergentes ofrecen mejoras funcionales en segmentos muy acotados, la electrificación masiva requiere un volumen de cobre inviable de sustituir en el contexto de la transición energética.
Esta investigación constituye la última actualización de GEM sobre el panorama global de la sustitución del cobre, donde se analizan en detalle las aplicaciones de los materiales alternativos. Su objetivo fue identificar en qué usos finales se están aplicando estos sustitutos, cuál es su grado de desarrollo, desde pruebas de laboratorio hasta pilotajes o primeras etapas comerciales, y cuál podría ser su impacto agregado sobre la demanda global de cobre refinado.