
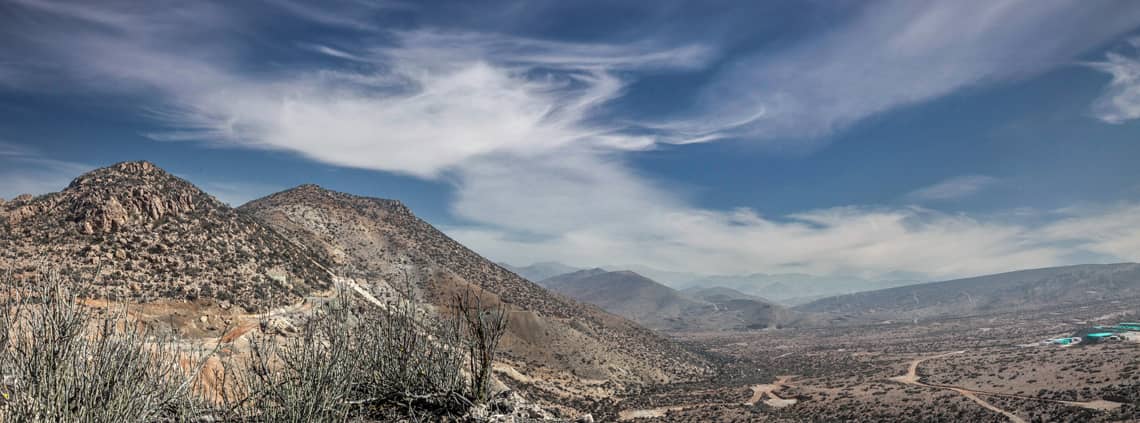
Un proyecto de gran escala en la costa de Atacama
Costa Fuego reúne varios yacimientos —principalmente Productora y Cortadera— en una misma zona. En conjunto, suman un recurso mineral de gran tamaño: unos 3,6 millones de toneladas de cobre equivalente. El cobre equivalente (CuEq) es una forma de sumar el valor del cobre, el oro y otros metales de un yacimiento como si todo fuera cobre. Así, se pueden comparar entre proyectos.
La compañía se ubica entre los cinco mayores desarrolladores independientes de cobre del mundo por escala. Es decir, entre las empresas que impulsan proyectos grandes sin ser una minera mayor. Además, uno de sus socios es Glencore, que posee un 7,5% de la compañía.
El diferenciador: agua de mar, no continental
En una de las regiones mineras con mayor estrés hídrico del país, el proyecto se apoya en una ventaja poco común. Hot Chili controla el 80% de Huasco Water. Se trata de un negocio de agua con la única concesión marítima autorizada para suministrar agua de mar en el valle del Huasco.
El plan es por etapas. En una primera fase, se entrega agua de mar cruda (sin desalar) a Costa Fuego. Luego, en etapas posteriores, se contempla distribuir agua desalada en el valle. La empresa recalca, además, que nunca ha usado agua subterránea en el proyecto. En la minería chilena, el agua es uno de los principales cuellos de botella. Por eso, ese punto reduce riesgos y facilita los permisos.
Qué dice el estudio de prefactibilidad
Las cifras del proyecto provienen de un estudio de prefactibilidad (PFS). Es la etapa en que se evalúa con más detalle la viabilidad técnica y económica antes de decidir construir. Según ese estudio, Costa Fuego tendría:
- Una vida útil de 20 años, con 14 años de producción principal.
- Una producción anual cercana a 95 mil toneladas de cobre, más 48 mil onzas de oro, 158 mil de plata y 2 mil toneladas de molibdeno.
- Una inversión inicial de US$1.270 millones.
- Un costo de operación (C1) de US$1,38 por libra de cobre, considerado competitivo.
El procesamiento se haría en una planta central en Productora. Esa planta tendría un concentrador de sulfuros de 20 millones de toneladas al año y una unidad de lixiviación de 4 millones. El producto final sería un concentrado de cobre y oro. Además, sumando el yacimiento vecino de La Verde, la compañía proyecta un escenario ampliado, con una vida útil de entre 20 y 30 años.
Los plazos: permiso ambiental en 2027 y producción en 2031
El proyecto tiene una hoja de ruta definida:
- Presentación del Estudio de Impacto Ambiental (EIA) en el segundo trimestre de 2027.
- Decisión final de inversión en 2029.
- Primera producción hacia 2031.
Como respaldo, Hot Chili destaca que ya tiene resueltos varios riesgos habituales de estos proyectos. Entre ellos, el acceso a agua de mar, energía y puerto, con un acuerdo de entendimiento firmado. También está registrado para un estatus de tramitación prioritaria.
La Verde, el motor de crecimiento
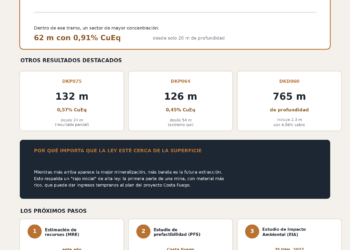
Por su parte, el otro frente de crecimiento es La Verde, un hallazgo de pórfido de cobre y oro adquirido en noviembre de 2024. Está a unos 35 kilómetros de la planta central proyectada. Allí, Hot Chili ya perforó unos 33.000 metros y definió un cuerpo mineralizado abierto en todas las direcciones.
Su atractivo es que tiene mineralización de buena ley cerca de la superficie. Así, abre la opción de un rajo inicial de alta ley para alimentar Costa Fuego en sus primeros años. La compañía prepara una primera estimación de recursos de La Verde para 2026.
Comunidad y desarrollo local
En el plano social, Hot Chili destaca su trabajo en el valle del Huasco. La empresa financia desde hace más de 14 años residencias para niños en Vallenar y Freirina. También amplió un programa de salud mental que apoya a más de 150 personas. Además, lanzó un fondo social, Produce Futuro, orientado a los emprendedores rurales y las organizaciones comunitarias de la zona.
Consulta el documento original >>