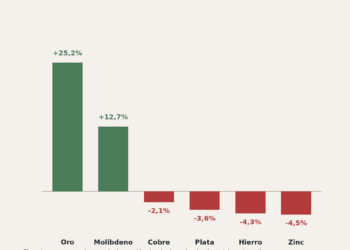

El cobre cruzó el umbral psicológico y financiero de los US$6 la libra en el mercado COMEX de Nueva York, mientras en la Bolsa de Metales de Londres (LME) superó los US$13.000 por tonelada, un récord histórico similar en términos nominales que obliga a repensar las dinámicas de valoración en el mercado de commodities global.
Este ascenso, que hasta hace poco se consideraba un escenario improbable o lejano, puso en alerta a los mercados de futuros y gobiernos, especialmente en Chile, donde el metal rojo sigue siendo la viga maestra de nuestra balanza comercial y fiscal.
Sin embargo, persiste la pregunta de qué tan sólida es esta alza: si estamos ante un cambio estructural en los fundamentales del mercado (un superciclo) o simplemente ante una burbuja financiera derivada de distorsiones técnicas desconectadas de la economía real.
Un activo financiero ¿cada vez más especulativo?
En el mercado COMEX de Nueva York, el cobre rompió brevemente la barrera de los US$6 con el impulso inicial de un severo short squeeze (estrangulamiento de posiciones cortas) y una dislocación histórica respecto a la Bolsa de Metales de Londres (LME).
Este fenómeno técnico ocurre cuando los fondos y traders que mantenían posiciones cortas, especulando a la baja, se ven obligados a recomprar contratos de futuros apresuradamente para cubrir sus márgenes ante un aumento inesperado de precios. Este efecto de cobertura forzosa amplificó exponencialmente el alza del metal, generando una presión de compra artificial en la curva de futuros.
Este movimiento de compra forzada generó un efecto bola de nieve, que exacerbó la volatilidad. La diferencia de precios (spread) entre los mercados de Londres (LME), Nueva York (COMEX) y Shanghái (SHFE) evidenció que el cobre se comporta hoy como un activo financiero propenso al arbitraje (aprovechamiento de diferencias de precio), tan estratégico como especulativo.
El abismo de la oferta global
A pesar de la especulación financiera y la volatilidad de corto plazo, el mercado físico del cobre enfrenta una realidad fundamental imposible de ignorar: un déficit estructural de oferta refinada y concentrado. En la última década, la industria minera redujo drásticamente las inversiones en exploración y proyectos greenfield.
Hoy pagamos esas consecuencias con un pipeline de proyectos vacío. Poner en marcha una mina de clase mundial toma entre 10 y 15 años desde el descubrimiento hasta la producción comercial. Incluso con el cobre a US$6, la oferta inelástica no puede reaccionar de inmediato para equilibrar el mercado.
Las operaciones actuales, especialmente en Chile y Perú, enfrentan desafíos geológicos críticos relacionados con el envejecimiento de los yacimientos. A medida que disminuye la ley de cabeza del mineral, es necesario procesar y transportar mayor tonelaje de material para obtener la misma cantidad de cobre fino. Junto a esto, los descubrimientos de yacimientos Tier 1, de la escala de Escondida o Chuquicamata, son prácticamente inexistentes.
A esto se suman los extensos plazos de la “permisología” ambiental y social, lo que sigue retrasando la entrada de nuevas toneladas al mercado. La falta de inversión temprana y la escasez de nuevos descubrimientos fuerzan los precios al alza para reducir demanda, mientras la oferta sigue atrapada en un cuello de botella estructural.
Desacoplamiento entre China y Occidente
Un factor central en este rally es la fragmentación y regionalización del mercado global del cobre. Históricamente, China actuaba como el monopsonio de facto y principal motor de la demanda. Si la economía china se desaceleraba, el precio del cobre caía correlacionadamente.
Hoy esa dinámica ha cambiado. Aunque el consumo del sector inmobiliario chino se estabilizó a la baja, la demanda de Occidente, particularmente desde Estados Unidos y Europa, aumentó por factores estratégicos: reindustrialización, transición energética intensiva en metal y gasto en defensa.
La revisión arancelaria de EE. UU. y las políticas de minerales críticos, intensificadas hacia agosto de 2025, generaron una competencia feroz por el cátodo disponible en Occidente. A la par de la creciente demanda fuera de Asia, los inventarios en los almacenes acreditados de Europa y Norteamérica cayeron a niveles críticos.
Esta nueva fricción comercial impulsa una redistribución de los flujos físicos de cobre, “vaciando” la liquidez disponible y presionando las primas físicas. El desacoplamiento entre las cadenas de suministro de China y Occidente dejó una marca indeleble en la formación de precios, que diluyó la influencia exclusiva que el gigante asiático solía ejercer.
La paradoja de precios récord y estancamiento productivo
Para Chile, el récord nominal del metal rojo es una bendición macroeconómica, pero expone una crisis productiva interna. Si bien el alza de los precios impulsa la recaudación fiscal vía Royalty Minero e Impuesto a la Renta, además de los aportes de Codelco, la producción física nacional no logra repuntar.
Nuestro país, que se mantiene como el principal productor mundial, ve cómo sus ingresos nominales aumentan, pero la pérdida de participación de mercado y la falta de volumen para capitalizar plenamente este ciclo deja una sensación de oportunidad perdida.
Los ingresos fiscales crecen por efecto precio, pero la producción de cobre fino sigue estancada o en declive técnico. Este desajuste plantea la interrogante de la sostenibilidad: el precio récord cubre la caída en la capacidad productiva. Aunque los márgenes son positivos, la inflación de costos (energía, acero, mano de obra) y la caída en las leyes minerales erosionan la eficiencia operativa.
El desafío de Codelco y la gran minería privada reside en estabilizar su producción tras años de caídas en las leyes. Si bien este precio representa una inyección de liquidez, la presión por controlar el cash cost y ejecutar proyectos estructurales sin sobrecostos será máxima.
Perspectivas divididas sobre la sostenibilidad del cobre a US$6
El consenso de analistas está dividido respecto a la sostenibilidad de estos niveles. Los “Toros” (bullish) sostienen que la electrificación global, el auge de los Data Centers para IA y la rigidez de la oferta mantendrán un piso técnico sobre los US$5,00 – US$5,50 por libra durante varios años.
Sin embargo, los “Osos” (bearish) advierten sobre la destrucción de demanda. A US$6 la libra, la economía de la sustitución se activa: fabricantes de redes de transmisión y componentes podrían acelerar el reemplazo de cobre por aluminio en aplicaciones donde sea técnicamente viable, lo que podría enfriar el mercado físico hacia finales de año.
La incertidumbre persiste y las proyecciones de precios deben ajustarse por la volatilidad inherente a un mercado con inventarios bajos, donde la transición energética actúa como soporte fundamental a largo plazo.
El desafío estructural para Chile
El cobre a US$6 no es solo un número, es una señal de precio que indica escasez. Nos muestra que el mundo proyecta necesitar más cobre del que la industria es capaz de extraer eficientemente hoy, y que la tensión entre oferta y demanda continuará si no se incentiva nueva producción.
Para Chile, la ventana de oportunidad es inmensa, pero no eterna. El desafío, más allá de administrar la bonanza fiscal actual, está en utilizar estos recursos con visión de Estado para destrabar inversiones, fomentar la exploración y recuperar competitividad tecnológica.
Chile tiene una oportunidad histórica, pero también un riesgo de complacencia. Más allá de asegurar la caja fiscal hoy, el imperativo es preparar a la industria para ser resiliente y productiva, asegurar su viabilidad incluso cuando este ciclo de precios extraordinarios inevitablemente se corrija.