
El mercado de concentrados de cobre atraviesa una escasez que llevó los cargos de tratamiento spot a un mínimo histórico de −US$125 por tonelada, según la Comisión Chilena del Cobre (Cochilco). Al mismo tiempo, el International Copper Study Group (ICSG) proyecta un superávit de cobre refinado de 104 mil toneladas para 2026. Ambas cifras son compatibles, porque miden etapas distintas de la cadena. Consulta «Cochilco» >>
Para esta nota, InfoMinería revisó el pronóstico de octubre del ICSG, su reporte con datos a agosto, el estudio de concentrados y fundiciones de Cochilco y su informe de tendencias del tercer trimestre. Con esas tablas separamos qué está pasando en cada etapa y calculamos cuánto depende el superávit de los ajustes del propio pronóstico.
El concentrado cae mientras el refinado sube
El cobre de mina llega al mercado por dos rutas. Los sulfuros se transforman en concentrado, que pasa por una fundición y una refinería. En cambio, los óxidos se lixivian y se convierten directamente en cátodos en la propia faena, mediante extracción por solventes y electroobtención (SX-EW). A esas dos rutas se suma el cobre secundario, que proviene de la chatarra y no depende de la minería.
Los datos del ICSG para los primeros ocho meses de 2026 muestran que esas rutas avanzan en sentidos opuestos.
| Etapa | Variación enero-agosto 2026 |
|---|---|
| Producción de concentrado | −1,9% |
| Producción SX-EW en mina | +2,7% |
| Producción total de mina | −0,9% |
| Refinado primario | +1,0% |
| Refinado secundario, desde chatarra | +5,3% |
| Refinado total | +1,7% |
| Uso aparente de refinado | +1,4% |
Por lo tanto, el refinado crece aunque falte concentrado, porque la chatarra y la lixiviación compensan parte de la baja. Además, el crecimiento está muy concentrado. China y República Democrática del Congo, que suman cerca del 59% de la producción mundial de refinado, subieron 4,3%, mientras que el resto del mundo cayó 1,7%. De hecho, el ICSG anticipa que la producción electrolítica primaria, la que nace del concentrado, retrocederá este año.
Por el lado de la oferta minera, la caída de concentrado se concentra en tres países. Indonesia bajó 29% por Grasberg, República Democrática del Congo 26% por Kamoa y Chile 9,3%, con El Teniente, Escondida y Spence como principales causas.
El superávit depende de un ajuste de 601 mil toneladas
La tabla del pronóstico del ICSG entrega un dato que suele pasar inadvertido. La suma de la producción de refinado por región no es la cifra con la que se calcula el balance. Antes, el ICSG la rebaja con un ajuste que considera el cobre disponible en concentrados y las disrupciones de oferta, a partir de las desviaciones de sus pronósticos en los últimos cinco años.
| Refinado (miles de t) | 2026 | 2027 |
|---|---|---|
| Suma por regiones | 29.294 | 31.012 |
| Mundo ajustado | 28.693 | 29.673 |
| Ajuste | −601 | −1.339 |
| Uso de refinado | 28.590 | 29.305 |
| Superávit con ajuste | 104 | 368 |
| Diferencia sin ajuste (cálculo InfoMinería) | 704 | 1.707 |
Esta comparación muestra el fondo del problema. La producción que suman las regiones supera lo que el ICSG considera alcanzable, y la brecha se duplica con creces en 2027. En otras palabras, el mundo tiene más hornos de los que puede alimentar. Por eso, el superávit de 2027 no refleja abundancia de materia prima, sino un pronóstico que ya descuenta 1,34 millones de toneladas de refinado.
El ICSG y Cochilco coinciden en el signo, no en la magnitud
Las dos fuentes proyectan excedentes reducidos, aunque con cifras distintas.
| Proyección | ICSG (14 de octubre) | Cochilco (30 de octubre) |
|---|---|---|
| Producción de mina 2026 | +1,3% | −0,6% |
| Producción de mina 2027 | +3,1% | +3,4% |
| Superávit de refinado 2026 | 104 mil t | 144 mil t |
| Superávit de refinado 2027 | 368 mil t | 215 mil t |
La mayor diferencia está en la producción de mina de 2026. El informe de Cochilco se publicó dos semanas después y ya incorpora datos de Chile a septiembre. Además, el ICSG registra una caída de 0,9% a agosto, por lo que su proyección anual exige un cierre de año bastante más fuerte. Ninguna de las dos instituciones publica una conciliación entre sus cifras, así que conviene leerlas como dos escenarios. Por otro lado, el propio ICSG advierte que su balance usa una demanda aparente de China, que no considera cambios en inventarios no reportados.
Los cargos del mercado de concentrados de cobre pasaron de US$0 a terreno negativo
Los cargos de tratamiento y refinación (TC/RC) son lo que una minera le paga a una fundición por procesar su concentrado. Cuando hay concentrado de sobra, suben. Cuando escasea, bajan, porque las fundiciones compiten por conseguirlo.
Según Cochilco, el benchmark anual para 2026 se fijó en US$0 por tonelada, y el mercado spot llegó a −US$125 por tonelada, un mínimo histórico. En la práctica, un cargo negativo significa que la fundición renuncia a cobrar por su servicio y además paga para asegurar el mineral. Aun así, muchas siguen operando, porque detener un horno es costoso y porque sus ingresos ya no dependen solo de estos cargos.
La tensión en el mercado de concentrados de cobre tampoco se explica únicamente por la mina. Cochilco distingue entre el concentrado que procesan fundiciones del mismo grupo y el mercado custom, disponible para terceros, que es donde se forman los precios. Ahí el déficit seguiría creciendo, porque parte de la nueva producción irá a complejos propios, como la fundición de Kamoa-Kakula, de cerca de 500 mil toneladas anuales, o se quedará en Indonesia por sus políticas de procesamiento local.
El estudio también concluye que se trata de un desequilibrio estructural, más que de eventos transitorios. Además, los nuevos proyectos podrían sumar 8,2 millones de toneladas anuales de cobre fino de fundición al 2041, sobre todo en Asia. En consecuencia, según las consultoras que cita Cochilco, la presión seguiría durante gran parte de la próxima década.
Como respuesta, los contratos están cambiando. Según reportes de mercado citados por Cochilco, Antofagasta Minerals y un grupo de fundiciones chinas firmaron en junio de 2026 uno de los primeros acuerdos con un mecanismo indexado al spot y con precio piso. Así, el cargo se ajusta de forma periódica, pero con un mínimo que limita los escenarios extremos.
El precio sigue alto porque el excedente es pequeño y está mal repartido
El superávit de 104 mil toneladas equivale a 0,4% del consumo mundial proyectado para 2026, según nuestro cálculo con la tabla del ICSG. Cochilco, con su propia cifra, lo estima en 0,5%. Ese margen es muy estrecho, ya que un 1% más de demanda en 2027 convertiría el excedente proyectado por Cochilco en un déficit cercano a 65 mil toneladas.
Además, el cobre disponible no siempre está donde se necesita. A octubre, con datos parciales, las tres principales bolsas sumaban 1,05 millones de toneladas, de las cuales 726 mil estaban en COMEX, es decir, el 69%. Al mismo tiempo, el cobre al contado en Londres costaba US$210 por tonelada más que el contrato a tres meses, una señal de estrechez inmediata. Por eso, Cochilco proyecta un precio promedio de US$6,18 por libra para 2026, a pesar del superávit.
Chile tiene el concentrado, pero sus fundiciones pierden terreno
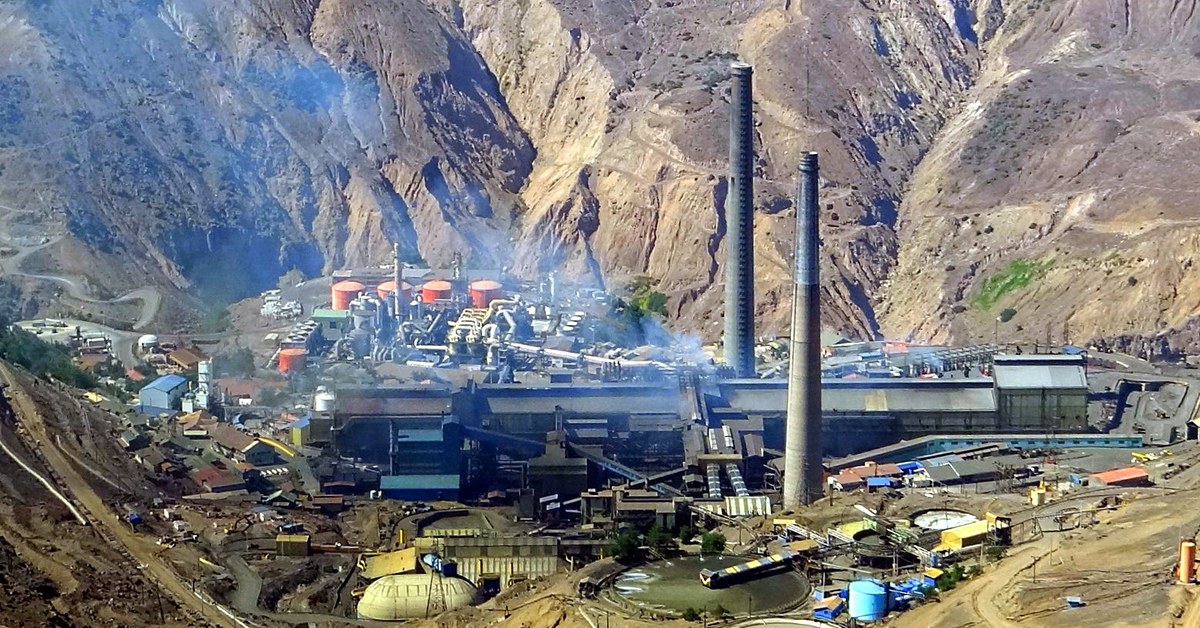
Para Chile, el problema no es de materia prima. El país aporta cerca del 23% de los concentrados del mundo, y exportó 3.824 mil toneladas de cobre fino en concentrados durante 2025, dos de cada tres a China. Sin embargo, su cobre fundido cayó 17,2% ese año, hasta 821 mil toneladas, el menor nivel de la serie iniciada en 1990. Su participación mundial bajó de 13,3% en 1990 a 4,2%.
La tendencia siguió en 2026. Según el ICSG, entre enero y agosto la producción electrolítica chilena cayó 24%, por restricciones operacionales y mantenciones en las fundiciones. La brecha competitiva se aprecia en los indicadores de 2025 que recoge Cochilco, en base a Wood Mackenzie.
| Indicador 2025 | Chile | China |
|---|---|---|
| Utilización de capacidad | 60% | 83% |
| Concentrado tratado por fundición | 655 mil t | 1.253 mil t |
| Ley de cobre del concentrado | 30,4% | 23% |
| Costo directo cash | US$280 por t | US$58 por t |
| Costo neto | US$180 por t | −US$1 por t |
Chile procesa un concentrado más rico, pero con la mitad de la escala y un costo mucho mayor. Por eso, Cochilco sostiene que la prioridad no es sumar capacidad nominal, sino usar bien la que existe, que llega a 5,44 millones de toneladas anuales de concentrado. Según un cálculo simple de InfoMinería, si la utilización chilena subiera de 60% a 83%, el cobre fundido aumentaría en unas 300 mil toneladas al año sin construir un horno nuevo.
La escasez abre además una oportunidad y una exigencia. Con TC/RC cerca de cero, una fundición gana sobre todo por ácido sulfúrico, energía y metales asociados. Chile tiene aquí una ventaja, porque la lixiviación local demanda ácido, y de hecho su crédito por este subproducto (US$97 por tonelada) supera al de China (US$54). Pero esa ventaja por sí sola no cierra la diferencia de costos.
En suma, el mercado de concentrados de cobre y el superávit de refinado cuentan la misma historia desde dos lados. Hay más capacidad para fundir que mineral para alimentarla. Por lo tanto, los próximos datos que habrá que mirar son el avance de Grasberg y Kamoa, el ritmo de las fundiciones chilenas y si los contratos con piso se extienden a más mineras.
Consulta Revista InfoMINERÍA: Agua y Gestión de Relaves >>
Preguntas frecuentes
¿Por qué hay superávit de cobre refinado si falta concentrado? Porque el refinado también se produce desde chatarra y por lixiviación. Entre enero y agosto de 2026, el refinado secundario subió 5,3% y la producción SX-EW 2,7%, mientras el concentrado cayó 1,9%.
¿Qué son los TC/RC? Son los cargos de tratamiento y refinación que una minera paga a una fundición por procesar su concentrado. Bajan cuando el concentrado escasea, y en el mercado spot llegaron a −US$125 por tonelada.
¿Qué significa un TC/RC negativo? Que la fundición no cobra por procesar el concentrado y, además, paga por conseguirlo. Lo acepta para mantener sus hornos operando y porque obtiene ingresos de subproductos como el ácido sulfúrico.
¿Cuánto superávit de cobre refinado proyecta el ICSG? Cerca de 104 mil toneladas en 2026 y 368 mil en 2027. Cochilco estima 144 mil y 215 mil toneladas, respectivamente.
¿Cuál es la situación de las fundiciones chilenas? En 2025 produjeron 821 mil toneladas de cobre fundido, el menor nivel de la serie, con una utilización de 60%. Su costo neto fue de US$180 por tonelada, frente a −US$1 en China.